Artykuł sponsorowany
Dlaczego limit odliczenia na termomodernizację nie zaczyna się od zera po każdej inwestycji
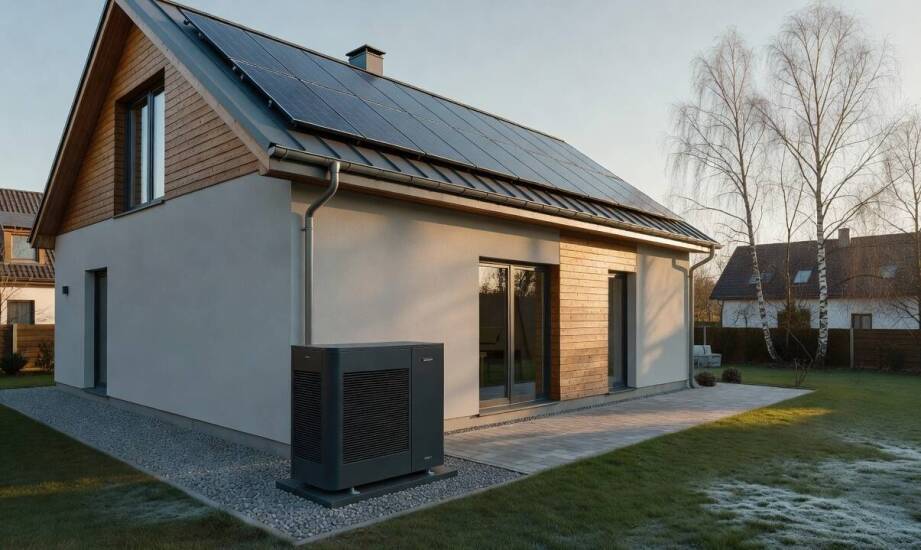
Częstym błędem podczas planowania domowych inwestycji w odnawialne źródła energii jest przekonanie, że po zamontowaniu każdego kolejnego urządzenia dostępna pula odliczenia ulega wyzerowaniu. Podatnicy nierzadko zakładają, że zakup paneli słonecznych, a rok później nowoczesnego systemu grzewczego, daje prawo do dwukrotnego skorzystania z pełnej kwoty ulgi. W rzeczywistości mechanizm ten funkcjonuje inaczej i opiera się na kumulacji wszystkich poniesionych kosztów w ramach jednej kwoty bazowej. Zrozumienie tych zasad pozwala odpowiednio zaplanować budżet i uniknąć konieczności składania późniejszych korekt w urzędzie skarbowym.
Mechanizm działania limitu na poziomie podatnika
Zgodnie z przepisami ustawy o podatku dochodowym od osób fizycznych, maksymalna kwota zwolnienia wynosi 53 000 zł i przypisana jest bezpośrednio do konkretnej osoby. Oznacza to, że wartość ta stanowi nieprzekraczalną granicę dla wszystkich realizowanych projektów w budynkach należących do danego inwestora. Niezależnie od tego, czy właściciel domu jednorodzinnego decyduje się na jeden duży projekt, czy dzieli prace na mniejsze etapy, ponoszone wydatki zawsze sumują się ze sobą. Przepis art. 26h ust. 2 dokładnie precyzuje ten kumulacyjny charakter. Do katalogu kosztów objętych preferencją zalicza się zakup specjalistycznych urządzeń, materiałów budowlanych oraz usług związanych z ich instalacją. Zakres ten obejmuje między innymi panele słoneczne, inwertery, pompy ciepła oraz niezbędną infrastrukturę przyłączeniową.
Prawidłowo monitorowany limit ulgi termomodernizacyjnej nie resetuje się po zamknięciu roku kalendarzowego. W ramach instrumentu takiego jak ulga termomodernizacyjna limit odliczeń pozostaje stały aż do całkowitego wyczerpania przypisanej puli. Jeżeli w danym okresie dochód inwestora jest niższy niż kwota przysługującego zwrotu, niewykorzystana część nie przepada bezpowrotnie. Przepisy pozwalają na rozliczenie pozostałych środków przez sześć kolejnych lat, licząc od końca roku poniesienia pierwszego wydatku kwalifikowanego. Taka konstrukcja prawna wymaga skrupulatnego dokumentowania i monitorowania historii wszystkich zakupów sprzętu oraz usług montażowych.
Rozliczanie kilku inwestycji w systemy energetyczne
Rozbudowa infrastruktury o kolejne elementy technologiczne szybko konsumuje dostępną pulę podatkową. Przykładowo, właściciel nieruchomości zleca najpierw montaż instalacji fotowoltaicznej o wartości 28 000 zł. Rok później inwestuje w pompę ciepła typu powietrze-woda za kwotę 22 000 zł. Suma tych wydatków wynosi 50 000 zł i wciąż mieści się w dopuszczalnych widełkach. Późniejsze podłączenie domowego magazynu energii za 15 000 zł spowoduje już jednak przekroczenie dostępnego progu. Podatnik odliczy w takiej sytuacji jedynie 3 000 zł z ostatniej transakcji, wyczerpując tym samym swoje prawo do dalszych zniżek.
Zasada kumulacji dotyczy również działań prowadzonych w różnych lokalizacjach. Realizacja prac poprawiających efektywność energetyczną w drugim budynku mieszkalnym nie otwiera nowego progu finansowego. Rozbudowa istniejącego systemu wytwórczego w głównej rezydencji również powiększa saldo dotychczasowych kosztów. Wszystkie udokumentowane wydatki przypisane do konkretnego właściciela trafiają do tego samego koszyka. Osobne regulacje obowiązują natomiast w przypadku małżeństw posiadających wspólność majątkową. Każda z osób dysponuje własnym, niezależnym progiem w wysokości 53 000 zł. Przekłada się to na łączną kwotę 106 000 zł dla jednego gospodarstwa domowego. Dla inwestycji o wartości 70 000 zł małżonkowie mogą podzielić tę wartość w zeznaniach proporcjonalnie do swoich dochodów.
Otrzymane wsparcie z publicznych programów dopłat bezpośrednio wpływa na ostateczny kształt deklaracji. Środki pochodzące z inicjatyw takich jak Czyste Powietrze czy Mój Prąd obniżają podstawę rozliczenia. Preferencji podatkowej podlega wyłącznie rzeczywisty wkład własny inwestora. Jeżeli wypłata rządowego wsparcia nastąpi już po złożeniu rocznego zeznania podatkowego, inwestor ma obowiązek doliczyć wcześniej odliczoną kwotę do swojego dochodu w roku otrzymania przelewu. Mechanizm ten skutecznie zapobiega podwójnemu finansowaniu tego samego przedsięwzięcia.
Brak resetu kwoty zwolnienia wymusza przemyślane podejście do długoterminowych modernizacji budynków. Ścisłe pilnowanie jednej, sumującej się puli zapobiega błędom rachunkowym przy rocznych deklaracjach oraz chroni przed ryzykiem zwrotu nienależnie pobranych środków. Dokładne planowanie kolejności wdrażania czystych technologii pozwala bezpiecznie i zgodnie z obowiązującymi przepisami sfinansować modernizację. Prawidłowa interpretacja mechanizmów podatkowych wymaga opierania się na wiarygodnych kalkulacjach i profesjonalnie przygotowanych kosztorysach. Rzetelny audyt techniczny przeprowadzony przed rozpoczęciem prac pozwala zidentyfikować rozwiązania najbardziej optymalne dla danego obiektu. Weryfikacją techniczną oraz samym montażem komponentów zajmuje się EnergiaSłońca.pl, która wdraża systemy fotowoltaiczne, pompy ciepła i rozwiązania magazynujące na terenie województwa łódzkiego. Zastosowanie certyfikowanych urządzeń zatwierdzonych przez Urząd Dozoru Technicznego zapewnia zgodność z normami bezpieczeństwa na każdym etapie cyklu życia instalacji.
Kategorie artykułów
Polecane artykuły
Jak białko owadzie wpływa na mikrobiom i pracę jelit psa oraz kota w diecie mieszanej
Dlaczego rozbiórka budynku to dopiero początek przygotowania działki pod nową budowę
Codzienna eksploatacja deski myjącej: co naprawdę wpływa na rachunki i zużycie materiałów